Domain fachanwalt-familienrecht-berlin.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-familienrecht-berlin.de um.
Sind Sie am Kauf der Domain
fachanwalt-familienrecht-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-familienrecht-berlin.de kaufen?
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **

Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
LIEBESKIND BERLIN Creole - The Berlin StyleErweitere deinen Stil mit den rechteckigen Ohrringen von Liebeskind Berlin, deren abgerundete Kanten einen kühnen Akzent setzen. Ihr markantes Design verleiht jedem Look eine zeitlose Eleganz. Trage sie für einen Hauch von Selbstbewusstsein und Stil, der deine Persönlichkeit unterstreicht. Ein unverzichtbares Accessoire für Frauen, die ihre Individualität kraftvoll zum Ausdruck bringen möchten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann das Familienrecht Familien bei der Regelung von Scheidung, Unterhalt und Sorgerecht unterstützen?
Das Familienrecht bietet klare gesetzliche Regelungen für Scheidung, Unterhalt und Sorgerecht, um Konflikte zu vermeiden. Es ermöglicht eine gerechte Aufteilung von Vermögen und die Festlegung von Unterhaltszahlungen. Zudem schützt es die Rechte und Interessen der Kinder, indem es klare Regelungen für das Sorgerecht festlegt. **


Welche rechtlichen Bestimmungen und Regelungen betreffen das Familienrecht und wie können sie sich auf Themen wie Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption auswirken?
Das Familienrecht umfasst eine Vielzahl von rechtlichen Bestimmungen und Regelungen, die Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption betreffen. Diese Gesetze regeln, wie Ehen geschlossen, aufgelöst und unterhalten werden, sowie die Rechte und Pflichten der Eltern in Bezug auf ihre Kinder. Sie legen auch fest, wie Unterhaltszahlungen berechnet und festgelegt werden und welche rechtlichen Schritte für eine Adoption erforderlich sind. Die Einhaltung dieser Bestimmungen kann sich auf die rechtliche Stellung und die finanzielle Verantwortung der Beteiligten auswirken und hat direkte Auswirkungen auf das Familienleben. **
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
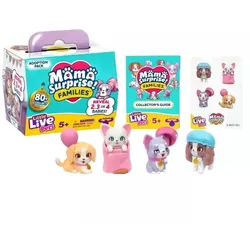
Little Live Pets: Mama Überraschung - AdoptionErlebe die Magie der Überraschung mit dem Little Live Pets: Mama Surprise - Adoptionsset! Mehr als 80 verschiedene Mamas und Welpen warten darauf, von dir entdeckt zu werden. Die 1. Serie bringt die süßesten und lustigsten Sammelfiguren.Das Paket enthält einen Hundetransporter, in dem sich kleine Welpen verstecken. Öffne die Türen und entdecke 2, 3 oder 4 Welpen! Wenn du 2 oder 3 Welpen findest, erhältst du sogar ein zusätzliches Überraschungszubehör. Es gibt acht verschiedene Hundefamilien zum Sammeln, wie zum Beispiel Beagle, Französische Bulldogge, Husky, Pudel, Spaniel, Malteser und Retriever Familien. Verpasse nicht die Limitierte Ausgabe der Golden Retriever Familie!Produkteigenschaften:Aufregende ÜberraschungenSammelfiguren: mehr als 80 Arten8 verschiedene HundefamilienLimitierte Edition Golden RetrieverBenötigt keine BatterienEmpfohlen ab 5 JahrenVerpackungsmaße: 8 x 7.5 x 6.6 cm6,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
LIEBESKIND BERLIN Creole - The Berlin StyleErweitere deinen Stil mit den rechteckigen Ohrringen von Liebeskind Berlin, deren abgerundete Kanten einen kühnen Akzent setzen. Ihr markantes Design verleiht jedem Look eine zeitlose Eleganz. Trage sie für einen Hauch von Selbstbewusstsein und Stil, der deine Persönlichkeit unterstreicht. Ein unverzichtbares Accessoire für Frauen, die ihre Individualität kraftvoll zum Ausdruck bringen möchten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulz, Werner: Vermögensauseinandersetzung bei Trennung und ScheidungVermögensauseinandersetzung bei Trennung und Scheidung , Zum Werk Das Handbuch behandelt folgende Schwerpunkte: Der Ausgleich des Zugewinns Gütergemeinschaft Gütertrennung Ehewohnung und Haushalt Auseinandersetzung von Miteigentum Vermögensrechtliche Ansprüche von Ehegatten außerhalb des Güterrechts Vermögensauseinandersetzung mit Schwiegereltern Die eingetragene Lebenspartnerschaft Die nichteheliche Lebensgemeinschaft von Mann und Frau Gewaltschutzgesetz Vorteile auf einen Blick umfassende Auswertung der Rechtsprechung systematische Darstellung einer in zahlreichen BGB-Normen geregelten Materie viele Einzelfragen beantwortend Zur Neuauflage Wertpapier- und Aktienbewertungen Bewertungen neuer Entlohnungsmethoden, Phantomaktien Neubewertung des Nießbrauchs und anderer Gebrauchsrechte Bewertung von Grundstücken mit Rückfallklauseln Zuwendungen von Schwiegereltern Bewertung vorehelicher Zuwendungen vorgezogener Zugewinnausgleich Zielgruppe Für Fachanwaltschaft für Familienrecht, Rechtsanwaltschaft mit Interessens- oder Tätigkeitsschwerpunkt im Familienrecht, Notariate, Familienrichterinnen und -richter und Steuerberaterinnen und -berater. , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 20220309, Produktform: Leinen, Titel der Reihe: Beck Familienrecht##, Autoren: Schulz, Werner~Hauß, Jörn, Auflage: 22007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 613, Abbildungen: mit Schaubildern und Tabellen, Keyword: Anfangsvermögen; Ausgleichsanspruch; Auskunftsanspruch; Ehewohnung; Endvermögen; Gewaltschutzgesetz; Gütergemeinschaft; Hausrat; Haushaltsgegenstände; Gütertrennung; Kapitalabfindung; Lebensgemeinschaft; Liquidationsgemeinschaft; Unterhaltsanspruch; Vermögensbewertung; Voraus; Zugewinn; Zugewinnausgleich; Zuwendungen; Eheliches Güterrecht, Fachschema: Geschieden~Scheidung - Ehescheidung~Trennung~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 586, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 241, Breite: 167, Höhe: 36, Gewicht: 1098, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406663604 9783406590252 9783406507632 9783406481796 9783807313122, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 10025485,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LIEBESKIND BERLIN Creole - The Berlin StyleErweitere deinen Stil mit den rechteckigen Ohrringen von Liebeskind Berlin, deren abgerundete Kanten einen kühnen Akzent setzen. Ihr markantes Design verleiht jedem Look eine zeitlose Eleganz. Trage sie für einen Hauch von Selbstbewusstsein und Stil, der deine Persönlichkeit unterstreicht. Ein unverzichtbares Accessoire für Frauen, die ihre Individualität kraftvoll zum Ausdruck bringen möchten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann das Familienrecht Familien bei der Regelung von Scheidung, Unterhalt und Sorgerecht unterstützen?
Das Familienrecht bietet klare gesetzliche Regelungen für Scheidung, Unterhalt und Sorgerecht, um Konflikte zu vermeiden. Es ermöglicht eine gerechte Aufteilung von Vermögen und die Festlegung von Unterhaltszahlungen. Zudem schützt es die Rechte und Interessen der Kinder, indem es klare Regelungen für das Sorgerecht festlegt. **
-
Welche rechtlichen Bestimmungen und Regelungen betreffen das Familienrecht und wie können sie sich auf Themen wie Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption auswirken?
Das Familienrecht umfasst eine Vielzahl von rechtlichen Bestimmungen und Regelungen, die Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption betreffen. Diese Gesetze regeln, wie Ehen geschlossen, aufgelöst und unterhalten werden, sowie die Rechte und Pflichten der Eltern in Bezug auf ihre Kinder. Sie legen auch fest, wie Unterhaltszahlungen berechnet und festgelegt werden und welche rechtlichen Schritte für eine Adoption erforderlich sind. Die Einhaltung dieser Bestimmungen kann sich auf die rechtliche Stellung und die finanzielle Verantwortung der Beteiligten auswirken und hat direkte Auswirkungen auf das Familienleben. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.